Décrypter la BCE : ce que la gauche gagnerait à cesser de détourner le regard
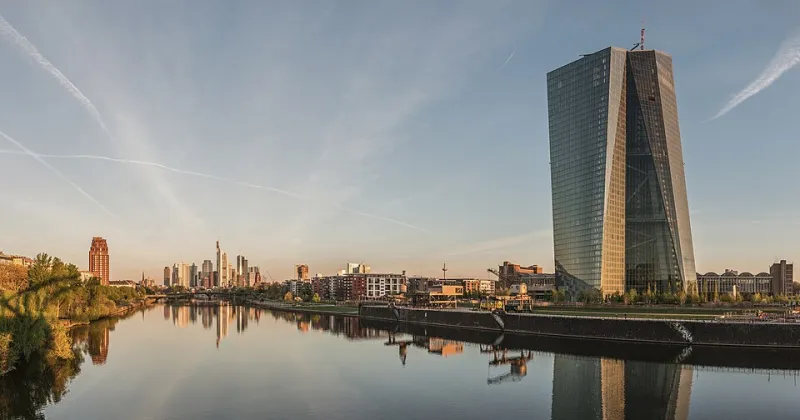
Photo: DXR, CC BY-SA 4.0, via Wikimedia Commons
Il y a un paradoxe dans le rapport de la gauche française et européenne à la monnaie. Nous revendiquons le salaire minimum, la directive sur les plateformes, le socle européen des droits sociaux — et nous abandonnons presque toujours, par pudeur ou par découragement, le terrain de la politique monétaire. Comme si les décisions de la BCE relevaient d'une physique intangible plutôt que d'un choix politique. Cette tribune entend démontrer le contraire : la monnaie est un rapport de force, et ce rapport peut être contesté.
Une institution à l'architecture singulière
Créée en 1998, la Banque centrale européenne dispose d'un mandat étroit, inscrit dans les traités : la stabilité des prix. Là où la Réserve fédérale américaine cumule objectifs d'emploi et de croissance, la BCE a longtemps considéré que contenir l'inflation autour de 2 % suffisait à assurer le bien-être du continent. Cette asymétrie n'est pas une fatalité technique : c'est une décision politique figée dans le marbre de Maastricht.
Le mécanisme est simple en apparence. Pour remplir son mandat, la BCE fixe ses taux directeurs, qui déterminent le coût auquel les banques commerciales se refinancent. Quand elle relève ses taux, le crédit se renchérit, l'investissement ralentit, la consommation se contracte — et l'inflation, théoriquement, reflue. Quand elle les abaisse, c'est l'inverse. Mais cette grue monétaire écrase aussi, à chaque manœuvre, des emplois et des entreprises.
Les achats de titres, ou la monnaie entrée en politique
La crise de la zone euro puis la pandémie ont forcé la BCE à innover. À partir de 2015, sous la présidence de Mario Draghi, puis avec Christine Lagarde, l'institution a racheté massivement des titres de dette publique : c'est le programme dit d'assouplissement quantitatif, prolongé pendant le Covid par le PEPP. En achetant la dette des États membres, la BCE a fait chuter les taux d'emprunt et, de fait, soutenu les budgets nationaux.
Ce moment a révélé une vérité que l'orthodoxie s'efforçait de masquer : il existe toujours une marge de manœuvre monétaire, y compris pour un continent qui se croyait contraint. L'Europe n'a pas fait faillite en 2020 parce que la BCE a choisi de ne pas la laisser faire. Le fameux « quoi qu'il en coûte » de Draghi en 2012, face à la spéculation sur la dette italienne et espagnole, avait déjà montré qu'un discours de banquier central pouvait valoir bouclier social.
L'anti-choc, ce dispositif qui divise le continent
Voici le cœur du problème pour quiconque se revendique de gauche. Depuis le démantèlement progressif des achats nets d'actifs, la BCE a mis en place un mécanisme destiné à empêcher que la remontée des taux ne fasse exploser les écarts de rendement entre la dette allemande et celle des pays du Sud : l'anti-choc, ou TPI. Mais ce dispositif reste conditionnel, discrétionnaire et largement symbolique. En pratique, un État comme l'Italie emprunte aujourd'hui à des conditions sensiblement plus dures que l'Allemagne ou la France.
Cet écart de taux, c'est une redistribution à rebours. Il impose aux pays les plus fragiles des dépenses d'intérêt qui rognent leurs budgets sociaux, tandis que les pays crediteurs bénéficient d'un environnement financier clément. À l'heure où nous discutons d'une assurance-chômage européenne ou d'un vrai budget de la zone euro, cette asymétrie monétaire quotidienne passe inaperçue. Elle ne devrait plus.
Un mandat élargi, une gauche audible
Que revendiquer, concrètement ? D'abord, un mandat élargi de la BCE, incorporant explicitement l'objectif de plein emploi et la transition écologique — ce que le Parlement européen a timidement effleuré, mais que les traités interdisent encore. Ensuite, une réforme du TPI pour en faire un instrument automatique, sans conditions d'austérité imposées par le Mécanisme européen de stabilité. Enfin, une réflexion de fond sur la rémunération des réserves des banques commerciales : pourquoi verser des milliards d'intérêts aux établissements privés sur des dépôts qu'elles déposent précisément à la BCE, pendant que les États financent leurs politiques sociales à taux élevés ?
Sortir de la neutralité proclamée
Le terrain monétaire n'est pas réservé aux experts de Francfort. Il est le lieu où se décide, en partie, le prix du travail, le coût de la dette publique et la capacité des États à protéger leurs citoyens. Les mouvements sociaux de 2022-2023 contre l'inflation ont montré une appétence populaire pour comprendre ces mécanismes. Il appartient à la gauche européenne d'offrir un récit alternatif : celui d'une monnaie au service du projet social, et non l'inverse. Ce n'est pas un détail technique. C'est, peut-être, le prochain front.